

Crédito Popular
Crédito Popular
- 3,8
- 388.00 avaliações
- 500.00K
- Downloads
- Free
- Preço
Capturas de tela
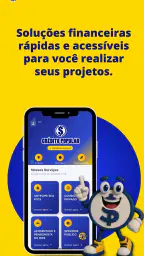
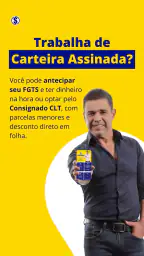
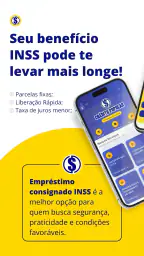
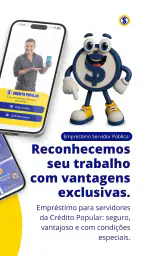
Crédito Popular Prós e contras
Prós
- Solicitação de crédito feita diretamente pelo celular, sem precisar ir a uma agência.
- Processo de cadastro simples e acessível para diferentes perfis de usuário.
- Permite consultar as condições da proposta antes de confirmar a contratação.
- Interface objetiva, facilitando a navegação mesmo para iniciantes.
- Pode ser útil para comparar alternativas de crédito em situações emergenciais.
Contras
- A aprovação não é garantida e depende da análise do perfil financeiro.
- As taxas e o custo total podem variar conforme o valor e o prazo escolhidos.
- O crédito disponível pode ser limitado para usuários com baixa pontuação.
- É importante conferir as permissões solicitadas e a política de privacidade do app.
- Atrasos no pagamento podem gerar juros, multas e impactos no histórico de crédito.
 Análise por All-app
Quando alguém procura crédito pelo celular, a primeira preocupação costuma ser conseguir entender a oferta sem se perder em termos financeiros. Foi com esse olhar que testei o Crédito Popular, aplicativo de finanças desenvolvido por Crédito Popular. A proposta reúne caminhos como consignado para trabalhadores sob regime CLT, antecipação do FGTS e consignado para beneficiários do INSS, colocando diferentes possibilidades na mesma experiência.
Minha impressão geral é de uma ferramenta voltada a quem quer iniciar uma simulação ou conhecer opções de crédito sem precisar visitar uma agência. Ela é gratuita, tem classificação livre e exige Android 6.0 ou superior. Isso ajuda a alcançar aparelhos mais antigos, embora a experiência real dependa bastante do tamanho da tela, da qualidade da conexão e da familiaridade de cada pessoa com operações financeiras digitais.
O aplicativo foi lançado em 29 de julho de 2024 e aparece atualmente na versão 2.0.130. Sua presença já é relevante: passa de quinhentas mil instalações e mantém média de 3,8 entre cerca de mil avaliações. Esses números não substituem uma análise cuidadosa das condições oferecidas, mas mostram que existe procura por esse tipo de solução.
Como é navegar e entender as opções de crédito
Ao avaliar a navegação do Crédito Popular, eu me concentro em como a reunião de modalidades distintas pode ajudar alguém a descobrir por onde começar, sem confundir pesquisa com aprovação. Também vale observar uma questão prática: antes de inserir informações pessoais, tenha claro qual tipo de vínculo ou benefício corresponde à sua situação e faça a consulta com tempo para revisar cada etapa.
Uma entrada mais direta para quem ainda está pesquisando
O ponto mais útil do Crédito Popular é concentrar modalidades que normalmente aparecem separadas. Para uma pessoa que sabe apenas que precisa de dinheiro, mas ainda não entende se o consignado CLT, a antecipação do FGTS ou o consignado INSS faz mais sentido, essa organização pode funcionar como um primeiro mapa.
Eu considero essa abordagem especialmente interessante para quem prefere resolver a etapa inicial pelo telefone. Em vez de começar procurando informações em vários sites, o usuário pode partir de sua própria situação profissional ou previdenciária e verificar qual caminho parece compatível. Isso não significa que a contratação seja automaticamente simples, mas reduz a dispersão no começo da pesquisa.
O cuidado está em não confundir uma simulação com uma aprovação garantida. Em produtos financeiros, a tela inicial pode ser acessível, mas a decisão depende de análise, elegibilidade e condições específicas. Eu recomendaria avançar devagar, lendo cada campo antes de confirmar qualquer solicitação e guardando uma anotação do valor pedido, do prazo e do custo total apresentado.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
Legibilidade para diferentes níveis de familiaridade
Para quem já está acostumado a aplicativos bancários, a proposta tende a ser fácil de acompanhar. Já uma pessoa que nunca contratou crédito pode precisar de mais tempo para distinguir valor liberado, parcelas, prazo e custo final. Essa diferença de experiência é importante: uma interface aparentemente simples não elimina a necessidade de explicar conceitos.
Minha dica é não avaliar uma oferta apenas pela parcela mensal. Uma prestação menor pode resultar de um prazo mais longo, e isso muda bastante o total pago. Ao usar o aplicativo, eu faria uma pequena lista no papel ou em outro dispositivo com quatro itens: quanto entra na conta, quanto sai por mês, por quanto tempo e quanto será desembolsado ao final.
Esse método também ajuda pessoas com dificuldade de memória, atenção ou leitura prolongada. Em vez de depender de uma única consulta, elas podem comparar a informação exibida com suas próprias anotações. Para uma decisão financeira, esse passo simples é mais seguro do que aceitar a primeira alternativa que parece caber no orçamento.
O papel do aplicativo na comparação com alternativas tradicionais
Em comparação com uma agência física, o Crédito Popular oferece a conveniência de começar a busca sem deslocamento. Isso pode ser decisivo para quem trabalha em horário comercial, mora longe de centros urbanos ou tem dificuldade para enfrentar filas e ambientes movimentados. Também é útil para quem quer pesquisar em um momento mais tranquilo, sem a pressão de uma conversa presencial.
Por outro lado, uma agência ou um atendimento humano pode ser melhor para usuários que precisam de explicações passo a passo, têm dúvidas sobre documentos ou não conseguem interpretar uma proposta sozinhos. O aplicativo é mais conveniente para iniciar o processo; o atendimento presencial pode ser mais confortável quando a situação é complexa.
Em relação a comparar diretamente no aplicativo do próprio banco ou instituição financeira, a vantagem do Crédito Popular está na possibilidade de olhar modalidades específicas em um só lugar. A desvantagem é que eu não usaria uma única fonte como parâmetro definitivo. Depois de entender a proposta, compararia o custo total com o banco onde recebo salário ou benefício e com outras alternativas confiáveis.
Leitura em telas pequenas e uso por pessoas com baixa visão
O requisito mínimo de Android 6.0 torna o aplicativo potencialmente utilizável em uma variedade maior de telefones, inclusive modelos que já não recebem as atualizações mais recentes. Isso é positivo para quem não pode trocar de aparelho apenas para acessar um serviço financeiro. Ainda assim, compatibilidade do sistema não garante conforto visual.
Em celulares compactos, textos financeiros, campos de preenchimento e botões podem exigir mais atenção. Eu aconselharia aumentar o tamanho da fonte nas configurações do próprio aparelho, quando necessário, e usar o telefone na orientação que deixe as informações mais claras. Também evitaria fazer uma contratação em ambiente escuro, com reflexos ou com a bateria quase acabando.
Para alguém com baixa visão, o ideal é verificar se a leitura ampliada permanece compreensível sem cortar valores ou botões importantes. Se a pessoa usa leitor de tela, vale testar a navegação antes de inserir dados sensíveis. Não considero prudente presumir que todos os elementos serão anunciados de modo perfeito; a acessibilidade precisa ser conferida no aparelho e nas configurações de cada usuário.
Questões motoras: menos deslocamento, mas ainda há precisão envolvida
O acesso pelo celular elimina a necessidade de se deslocar até um local físico, o que beneficia pessoas com mobilidade reduzida, dor crônica ou limitações temporárias. Poder interromper a consulta e retomá-la depois também pode ser mais confortável do que concluir tudo em uma única visita.
Ao mesmo tempo, preencher dados financeiros exige toques precisos e atenção para não trocar números. Quem tem tremores, pouca coordenação motora ou dificuldade para tocar alvos pequenos pode preferir usar uma tela maior, apoiar o telefone em uma superfície firme e fazer cada etapa sem pressa.
Eu evitaria realizar a operação enquanto caminho, dentro de transporte público ou em uma situação em que o telefone possa cair. Esse conselho parece óbvio, mas tem uma razão prática: crédito envolve números, documentos e confirmações. Um toque errado em um ambiente instável pode gerar retrabalho ou levar o usuário a confirmar algo sem revisar.
Uso com apoio de outra pessoa
O aplicativo pode ser útil para idosos ou para quem tem pouca experiência digital, desde que o apoio seja oferecido com cuidado. Um familiar pode ajudar a ampliar a tela, localizar uma modalidade e ler os campos, mas a pessoa interessada deve acompanhar o que está sendo solicitado e compreender o que está autorizando.
Eu não entregaria senhas, códigos de autenticação ou controle completo do aparelho a terceiros apenas para facilitar o processo. Uma forma mais segura é manter o telefone nas mãos do titular e pedir ajuda somente para interpretar a tela ou ajustar configurações de visualização. Em decisões de crédito, autonomia não significa fazer tudo sozinho; significa participar conscientemente de cada confirmação.
Também é importante evitar que um acompanhante escolha a modalidade no lugar do usuário. O consignado CLT, a antecipação do FGTS e o consignado INSS atendem situações diferentes. A pessoa precisa saber por que aquela opção está sendo considerada e quais compromissos ela pode criar no orçamento.
Quando a situação torna o acesso mais difícil
O uso em casa, com boa iluminação, conexão estável e tempo disponível, tende a ser o cenário mais confortável. Já em uma emergência financeira, a ansiedade pode prejudicar a leitura. Quem precisa pagar uma conta no mesmo dia pode ficar tentado a aceitar rapidamente a primeira proposta, sem comparar prazo e custo.
Por isso, eu vejo o Crédito Popular como uma ferramenta de pesquisa e solicitação, não como uma solução para decisões impulsivas. Se o dinheiro é necessário com urgência, ainda assim vale fazer uma pausa curta para confirmar o valor final, a forma de pagamento e o impacto sobre o salário, benefício ou saldo relacionado à modalidade escolhida.
Para pessoas com conexão limitada, o melhor momento é aquele em que o sinal está mais estável. Interromper o processo no meio de um preenchimento pode ser frustrante e provocar dúvidas sobre o que foi enviado. Eu também manteria o aplicativo atualizado pela loja oficial, pois a versão atual indicada é a 2.0.130; atualizar não resolve todos os problemas de acesso, mas reduz a chance de incompatibilidades já corrigidas.
Barreiras que continuam exigindo atenção
A principal limitação que percebo nesse tipo de aplicativo é que acessibilidade não se resume a texto grande ou navegação simples. Uma pessoa pode conseguir abrir a tela e ainda assim não entender juros, desconto em folha, antecipação ou consequências de um contrato. A linguagem financeira continua sendo uma barreira real, especialmente para quem tem baixa escolaridade ou está sob pressão.
Também existe uma barreira de confiança. Nem todo usuário se sente seguro ao informar dados pessoais em uma plataforma de crédito, mesmo quando a instalação é gratuita. Eu recomendaria conferir cuidadosamente o nome do desenvolvedor, usar apenas a loja oficial do sistema e evitar instalar arquivos recebidos por mensagens. Nunca enviaria documentos para contatos desconhecidos que prometam acelerar uma aprovação.
Outra dificuldade é a comparação. Reunir modalidades em um único aplicativo facilita o primeiro passo, mas não garante que a alternativa exibida seja a mais barata para cada perfil. Uma pessoa com conta bancária ativa pode encontrar condições melhores negociando diretamente com sua instituição. Outra, que precisa de uma visão inicial de opções ligadas ao emprego ou benefício, pode achar o Crédito Popular mais prático.
Eu também não indicaria o aplicativo para quem procura investimento, controle detalhado de gastos ou uma conta digital completa. A proposta está ligada à busca por crédito, e não deve ser tratada como substituta de um gerenciador financeiro pessoal. Para organizar dívidas, o usuário talvez precise de uma planilha, orientação especializada ou uma conversa com a própria instituição credora.
Um cenário cotidiano em que ele faz sentido
Imagine uma trabalhadora CLT que teve uma despesa inesperada e quer entender se existe uma alternativa relacionada ao seu vínculo empregatício. Ela instala o aplicativo em casa, escolhe a modalidade que parece corresponder à sua situação e começa a simulação. Em vez de decidir imediatamente, anota o valor da parcela, o prazo e o total, depois compara com o banco onde recebe o salário.
Nesse cenário, o maior benefício não é simplesmente pedir dinheiro pelo celular. É conseguir organizar a pesquisa em uma hora de menor estresse, com a possibilidade de ampliar a tela e consultar alguém de confiança. Se a proposta não couber no orçamento, ela pode parar antes da contratação. Essa possibilidade de interromper a decisão é uma vantagem prática sobre abordagens mais pressionadas.
O mesmo raciocínio vale para alguém que recebe benefício do INSS e quer investigar o consignado correspondente, ou para quem está avaliando a antecipação do FGTS. Em todos os casos, eu trataria a tela como ponto de partida. A pergunta decisiva não é apenas “quanto consigo?”, mas “quanto essa escolha compromete minha renda e por quanto tempo?”.
Quem tende a aproveitar melhor a experiência
Eu recomendaria o Crédito Popular a quem quer centralizar a primeira pesquisa de modalidades de crédito ligadas a emprego, FGTS ou benefício do INSS. Ele também pode ser conveniente para pessoas que têm dificuldade de deslocamento, preferem ler no próprio ritmo ou precisam iniciar uma solicitação fora do horário de uma agência.
Ele é menos indicado para quem não consegue revisar uma proposta sem ajuda, para quem precisa de aconselhamento financeiro personalizado ou para quem busca comparar dezenas de instituições com critérios detalhados. Nesses casos, o aplicativo pode até ajudar na pesquisa, mas não deveria ser a única ferramenta usada antes de assumir uma dívida.
O fato de ser gratuito para instalar é positivo, mas não deve ser confundido com crédito sem custo. O preço do aplicativo e o custo da operação financeira são assuntos diferentes. Eu reforçaria essa distinção para qualquer pessoa que esteja com orçamento apertado: a ausência de cobrança pela instalação não elimina juros, encargos ou descontos associados ao contrato.
Minha conclusão sobre inclusão e utilidade
Depois de observar a proposta sob o ponto de vista de diferentes habilidades e contextos, vejo o Crédito Popular como uma porta de entrada razoavelmente prática para pesquisar crédito pelo celular. A variedade de caminhos reunidos ajuda quem não sabe por onde começar, e o acesso remoto favorece usuários que enfrentam barreiras de deslocamento, horário ou mobilidade.
Minha avaliação fica equilibrada pela necessidade de interpretar tudo com calma. Pessoas com baixa visão, limitações motoras, pouca experiência digital ou dificuldade de leitura podem usar a ferramenta com adaptações e apoio, mas não devem ser deixadas sozinhas diante de uma decisão financeira importante. A interface pode facilitar o acesso; ela não substitui explicações compreensíveis nem comparação de custos.
Com classificação livre, distribuição gratuita e suporte a aparelhos a partir do Android 6.0, o aplicativo alcança um público amplo. Ainda assim, eu o usaria como instrumento de triagem, não como garantia de melhor oferta. A nota média de 3,8, formada por mais de mil avaliações, combina com essa leitura: há utilidade clara, mas a experiência pode variar conforme o perfil, o aparelho e a situação de cada pessoa.
Minha recomendação é simples: use o Crédito Popular para entender possibilidades, não para decidir no automático. Leia cada etapa, compare o custo total, peça ajuda quando necessário e confirme que a modalidade corresponde à sua realidade. Para quem precisa iniciar uma busca de consignado CLT, antecipação do FGTS ou consignado INSS com mais comodidade, ele merece ser considerado; para quem precisa de orientação completa ou de uma comparação financeira profunda, deve ser apenas uma parte do processo.
Perguntas frequentes
O que é o Crédito Popular e como ele funciona?
O Crédito Popular é uma solução voltada à consulta e contratação de opções de crédito, geralmente direcionada a pessoas que buscam empréstimos, antecipações ou outras alternativas financeiras. O aplicativo pode apresentar ofertas de diferentes instituições, mas a aprovação, as condições, os juros e o prazo dependem da análise de cada parceiro. Antes de aceitar, confira o valor total da operação.
Quem pode solicitar crédito pelo Crédito Popular?
Em geral, podem solicitar crédito pessoas maiores de 18 anos que tenham documento de identificação válido, dados pessoais atualizados e alguma forma de comprovação solicitada pela instituição financeira. Os critérios podem variar conforme o produto escolhido, a renda, o histórico de pagamentos e a política do parceiro. Ter acesso ao aplicativo não garante aprovação automática.
O Crédito Popular é seguro para informar meus dados pessoais?
Antes de enviar documentos ou informações bancárias, verifique se o aplicativo foi baixado de uma loja oficial, confira o nome do desenvolvedor e leia a política de privacidade. Também é importante observar quais dados são solicitados e para qual finalidade. Nunca compartilhe senhas, códigos recebidos por SMS ou dados do cartão fora dos canais oficiais.
Quais taxas e condições devo analisar antes de contratar?
Atenção especial deve ser dada ao CET, ou Custo Efetivo Total, pois ele reúne juros, tarifas, impostos e demais encargos da operação. Compare o valor recebido com o total que será pago, além do número de parcelas, vencimentos e possíveis multas por atraso. Não aceite uma oferta apenas porque a parcela parece baixa.
O crédito é liberado imediatamente após a solicitação?
Não necessariamente. O tempo de liberação depende da análise cadastral, da confirmação dos documentos, do método de pagamento e da instituição responsável pela oferta. Algumas propostas podem ter resposta rápida, enquanto outras exigem avaliação adicional. Desconfie de pedidos de pagamento antecipado para liberar o empréstimo, pois essa prática pode indicar tentativa de golpe.


